1.1. Das Problem ist, dass der Gewinn des Vorjahres nicht voll in das neue Budget eingebunden wird.
Zur Erklärung: nicht aufgebrauchtes Budget bedeutet, man hat mehr eingenommen als man ausgegeben hat und man macht somit Gewinn. Dieser fließt dem Bargeld zu und erhöht die zur Verfügung stehenden finanziellen Mittel (Bargeldbestand), die wiederum im Folgejahr zur Verfügung stehen und in das neue Budget mit einfließen.Es steht ja beim neuen Budget immer dabei: (Etwa) 20% des Gewinnes des Vorjahres fließen mit ein. Das ist zu wenig. Wozu jährlich eine Reserve von 80%? Das hat nur zur Folge, dass sich Jahr für Jahr mehr Geld auf dem Konto (im FM Bargeld genannt) ansammelt und man in den Folgejahren nicht mehr darauf zugreifen kann.
Bsp: Wenn man bei den Gehältern 5 Mio. über hat, 5 Mio. bei Transfers, und sonst das Budget auch etwas niedriger angesetzt wurde als die wirklichen Einnahmen sind (so wie ein Sicherheitspuffer), dann hat man jedes Jahr 10 bis 15 Mio. mehr auf dem Konto. Und dass vom Vorjahresgewinn 10 - 30 % ins Budget miteinbezogen wird (im diesem Beispiel also etwa 2 Mio.) bring auch nicht viel. 8 – 13 Mio. würden für immer unantastbar im Bargeld verschwinden.
Im nächsten Jahr sollte der Gewinn vom Vorjahr (oder besser das nicht voll ausgenutzte Budget des Vorjahres) voll ins Budget mit einfließen. Einen Sicherheitspuffer könnte man in Form von Sicherheitsanlagen integrieren.
Errechnung des Gesamtbudgets:
voraussichtliche Einnahmen dieser Saison: 45 Mio.
Gewinn des Vorjahres (bzw. Restbudget des Vorjahres): 7 Mio.
Sicherheitspuffer: - 5 Mio.
fürs diesjährige Budget zur Verfügung stehen: 47 Mio.
Bisher summiert sich nur mit der Zeit das Bargeld und man darf es nie ausgeben (da es im Budget nicht berücksichtigt wird). Daher folgender Vorschlag für die Berechnung. Das endgültige Budget würde sich in nun zwei Schritten (1.2. – 1.3.) ergeben (der 1. funktioniert automatisch, nur der 2. wird wie bisher verhandelt):
1.2. Schritt 1
Es ist nicht realistisch, dass der Vorstand die geplanten Einnahmen "blind" auf die Budgets aufteilt. Es wird normalerweise genau geplant wie viel für jedes Einzelbudget mindestens nötig ist und der Rest wird nach der künftigen Vereinsplanung verteilt. Beispiel:
fest veranschlagtes Budget (also was man mindestens braucht; wird vom PC automatisch ermittelt):
25 Mio. für aktuelle Gehälter (inkl. durchschnittlich 5% Gehaltssteigerung)
3 Mio. Unterhalt der aktuellen Gebäude (Baubudget)
2 Mio. Sonstiges
restliches zur Verfügung stehendes Budget: 17 Mio.
(macht insgesamt die 47 Mio. aus Punkt 1.1.)
1.3. Schritt 2:
Dann kann man dem Vorstand sagen was man als Schwerpunkt diese Saison sieht und danach wird das restliche Budget in Höhe von 17 Mio. verteilt (+ verhandelt).
1. Man schlägt vor: "Nach dem letztjährigen Aufstieg muss der Kader verbessert werden";
darauf gibt der Vorstand einem folgendes Rest-Budget:
zusätzliche 12 Mio. für Transfer
zus. 4 Mio. Gehälter für neue Spieler
zus. 0,5 Mio. für Gebäude
zus. 0,5 Mio. Sonstiges
2. Vorschlag: "Vereinsgelände muss unbedingt mal modernisiert werden"
Vorschlag des Vorstandes für Restbudget:
5 Mio. für Transfers
2 Mio. für neue Gehälter
9 Mio. Gebäudebudget
1 Mio. Sonstiges
3. Vorschlag: „sparen für Stadionausbau“
Vorschlag des Vorstandes für Restbudget:
2 Mio. für neue Spieler
1 Mio. für neue Gehälter
0,5 Mio. Gebäudebudget
0,5 Mio. Sonstiges
13 Mio. werden (automatisch) angelegt und werden im Folgejahr dazugegeben
.......
Die genannten Budgetvorgaben sollten aber weiterhin die Möglichkeit bieten leicht verschoben zu werden, damit man im Notfall ungünstige Vorgaben der KI leicht korrigieren kann. Je nach Verhandlungsmacht hat man unterschiedlich viel Einfluss auf die Budgets (wie bisher auch). Wenn der Vorstand anderer Meinung ist, geht er natürlich auf die Vorschläge nicht so stark ein.
1.4. Zusammenfassung:
Am Ende stünde dann das neue Budget fest (ausführliche Auflistung):
25 Mio. für aktuelle Gehälter
3 Mio. Unterhalt der aktuellen Gebäude
2 Mio. sonstiges
.......
zusätzliches Budget (mit von mir vorgeschlagenem Schwerpunkt: Kaderverbesserung)
12 Mio. für Transfer
4 Mio. Gehälter für neue Spieler
0,5 Mio. für Gebäude
0,5 Mio. Sonstiges
Gesamtbudget: 47 Mio. (entspricht wieder dem Gesamtbudget aus 1.1.)
Kurzfassung:
Die einzelnen Budgets auf die bisherige Struktur aufgeteilt und so wie auch am linken Rand angezeigt:
Transfer: 12 Mio.
Gehalt: 29 Mio.
Bau: 3,5 Mio.
Sonstiges: 2,5 Mio.
Man könnte das Budget so besser an die Notwendigkeiten des Vereins und die Zukunftsplanung anpassen ohne selber zu viel Einfluss zu bekommen. Dazu käme, dass exakt ersichtlich wäre wie viel dem Verein an Investitionen zur Verfügung steht (nämlich alles aus Schritt 2). Bisher werden bspw. am 1.7. alle Gehälter der Spieler vom Budget abgezogen und man erkennt somit erst nach den Budgetverhandlungen wie viel Gehalt real für neue Spieler zur Verfügung steht.
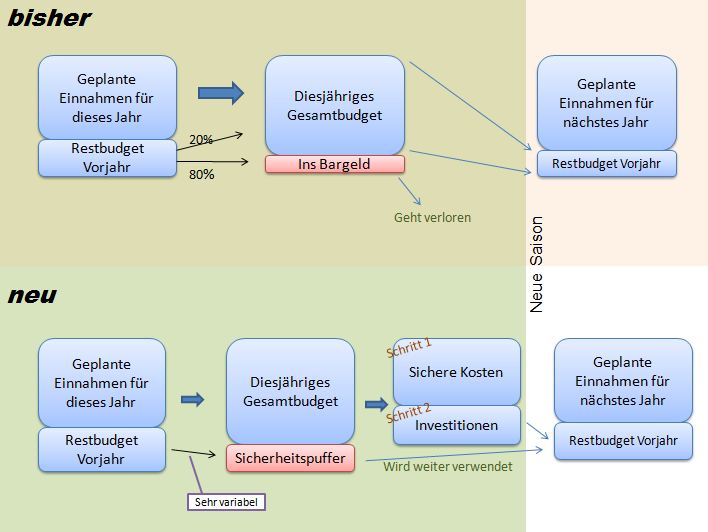 <Die Aufteilung bei der alten und neuen Methode>
Weitere Infos zur Ermittlung
Dass immer der gesamte Vorjahresgewinn/Restbudget verteilt wird bedeutet aber nicht, dass man sich nicht ein großes Vermögen anhäufen kann: Wenn man nicht alles Geld der Saison ausgeben will und daher einen „Gewinn“ einfährt bekommt man das im nächsten Jahr mehr fürs Budget (und auf das Konto). Wenn ich es da wieder nicht aufbrauche wird das von Jahr zu Jahr weiter „verschoben“ und erhöht so stetig das Gesamtbudget (und natürlich auch das Bargeld). Wenn ich irgendwann genug Geld habe, kann ich dem Vorstand sagen, dass ich gerne besonders viel Baubudget haben möchte, weil ich ein Stadion ausbauen möchte (siehe Schritt 2) und dann kann ich mein ganzes Geld (auf einmal) nutzen. Bisher ist das aus den Vorjahren angehäufte Vermögen nicht mehr zugänglich.
Mit der Methode könnte man in einem Jahr Verlust machen, obwohl man sich im Rahmen des Budgets bewegt, würde dabei aber nur auf die vorher angehäuften finanziellen Reserven des Vereins aus den vorangegangenen Jahren zurückgreifen (ein Sicherheitspuffer bleibt erhalten). Man könnte aber ohne die Budgets zu überziehen dennoch niemals Miese auf dem Konto haben.
Noch mehr zum Thema Budget


 ) Ich finde außerdem ungünstig, dass das Potential zwischenzeitlich wieder steigt, denn wenn er mit 20 ein Potential von max. 80 hat, kann er doch nicht mit 21 plötzlich ein Potential von 82 haben. Das Potnetial ist ja der maximaler Erreichbare Wert den er noch erreichen kann, wenn er aber mit 21 eine Stärke von 82 erreichen kann dann muss das doch auch schon mit 20 möglich gewesen sein.

 Einige Faktoren die den Wert bestimmen, aber sobald er eine Grenze von 40% unter oder 80% über dem Vereinswert erreicht ist, soll sich die Entwicklung verlangsamen (Jede Faktor nur noch halbe Auswirkung, oder so). Weitergedacht könnte man daaus folgendes machen: Wenn der Börsenwert den Vereinswert um 80% übersteigt, haben die negativen Auswirkungen noch 100% Auswirkung aber die positiven nur noch halb so viel Effekt. Damit man nicht mit 10 € anfängt und nach 20 Jahren (wie bisher der Fall) bei 1000€ landet.
 . Aber wenn bestimmte Dinge einfache einen Bonus geben (ohne dass man was klicken muss), dann fände ich das gut.

 Lag daran, dass ich jetzt selber gern Urlaub hätt'.

 Liegt wahrscheinlich an der gebotenen kaufmännischen Vorsicht, dabei gilt eine Vorsichtige Kalkulation zu verwenden und damit könnte man sagen, Spieler könnten ablösefrei wechseln und stellen in diesem Fall kein Kapital dar.

